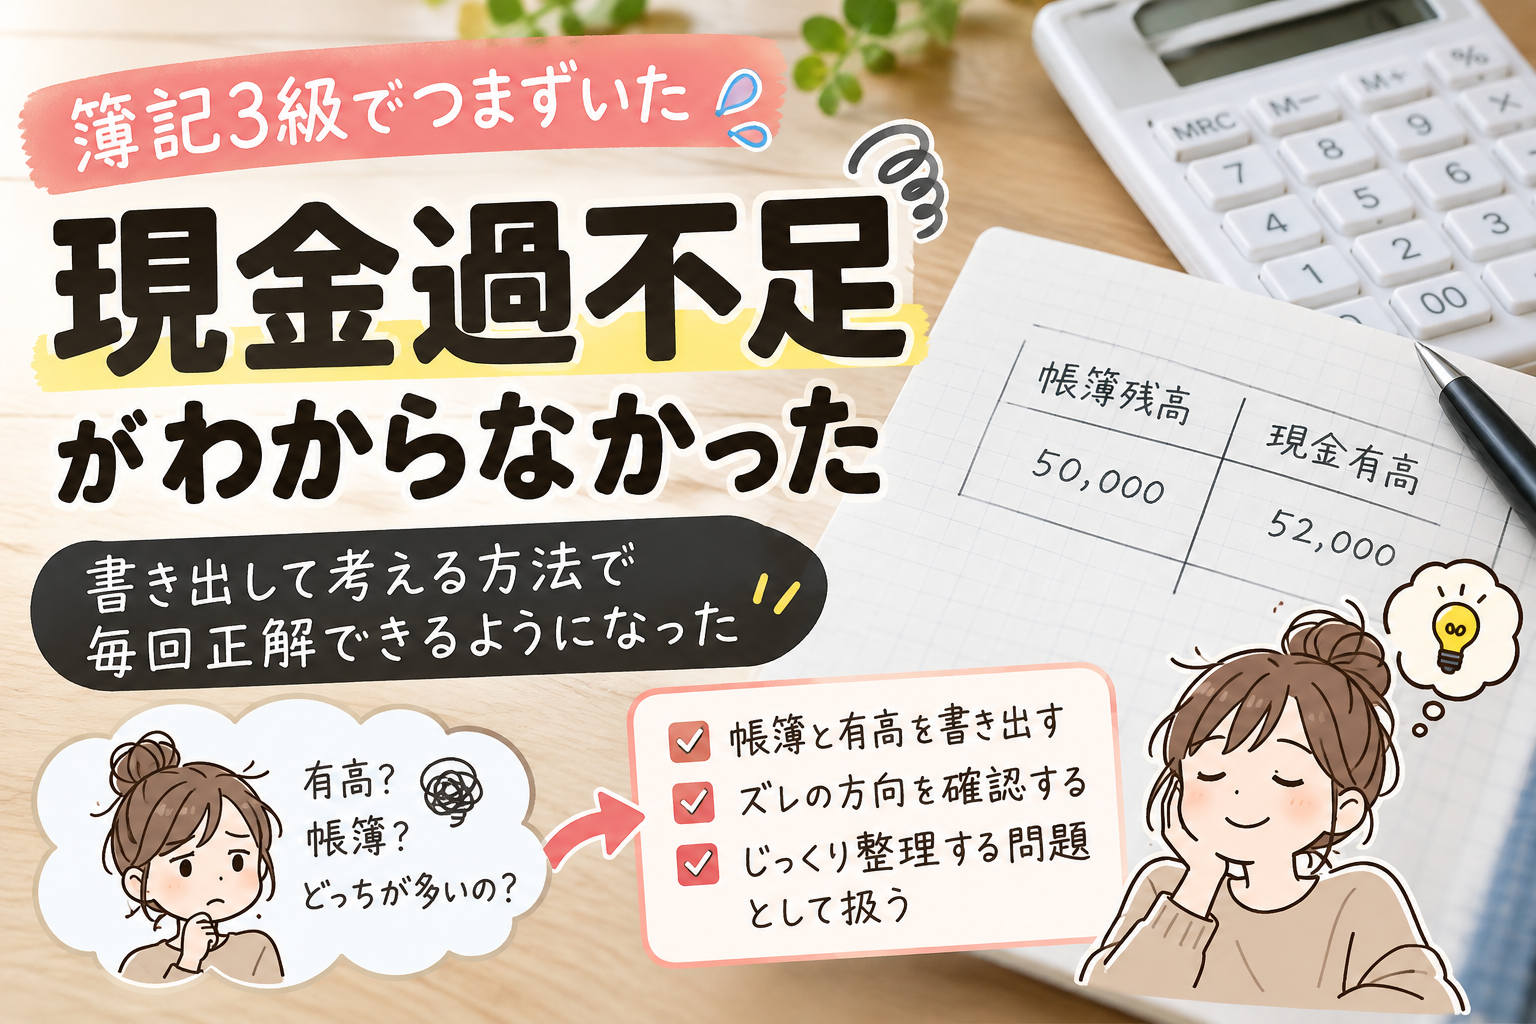
簿記3級の勉強で、最後まで苦手だった仕訳があります。
それが「現金過不足」です。
ほかの仕訳は繰り返し解くうちに、問題を見た瞬間に借方・貸方が浮かぶようになってきました。
ところが、現金過不足だけは違いました。
帳簿残高と現金有高を比較することは分かっているのに、いざ仕訳をしようとすると手が止まってしまう。
「現金が多いんだから、借方? 貸方?」
毎回、頭の中で混乱していました。
そこで私は、現金過不足だけは暗算や直感に頼らず、必ず数字を書き出して考えることにしました。
結果として、瞬時には解けなくても、落ち着いて仕訳を判断できるようになりました。
この記事では、私が実践した現金過不足の考え方を、具体例とともに紹介します。
現金過不足がどうしても理解できなかった
簿記3級の勉強では、仕訳問題を繰り返し解いていました。
慣れてくると、問題文を読んだだけで借方・貸方が浮かぶものも増えてきます。
しかし、現金過不足だけは最後まで苦手意識が残りました。
理由は、帳簿と実際の現金のどちらが多いのかを、頭の中だけで判断しようとしていたことです。
帳簿残高より現金有高が多い。
あるいは、帳簿残高より現金有高が少ない。
言葉で読めば簡単そうなのに、仕訳にしようとすると迷ってしまうのです。
しかも、現金過不足には、差額が発生したときの仕訳と、原因が判明したときの仕訳があります。
これも混乱する原因の一つでした。
帳簿残高と現金有高を必ず書き出すことにした
そこで、現金過不足だけは解き方を変えました。
問題を読んだら、まず次の2つを書き出します。
- 帳簿残高
- 現金有高
そして、どちらが大きいのかを確認します。
私の場合、このひと手間を入れるだけで、頭の中を整理しやすくなりました。
例1:実際の現金が帳簿より少ない場合
例えば、次のような問題です。
帳簿残高:50,000円
現金有高:48,000円
この場合、実際の現金が2,000円不足しています。
まずは数字を並べて確認します。
| 比較するもの | 金額 |
|---|---|
| 帳簿残高 | 50,000円 |
| 現金有高 | 48,000円 |
| 差額 | 2,000円不足 |
帳簿上は50,000円あるはずなのに、実際には48,000円しかありません。
つまり、帳簿上の現金を2,000円減らす必要があります。
現金を減らすときは貸方に記入するので、仕訳は次のようになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金過不足 | 2,000 | 現金 | 2,000 |
例2:実際の現金が帳簿より多い場合
今度は逆のケースです。
帳簿残高:50,000円
現金有高:52,000円
実際の現金が2,000円多い状態です。
| 比較するもの | 金額 |
|---|---|
| 帳簿残高 | 50,000円 |
| 現金有高 | 52,000円 |
| 差額 | 2,000円過剰 |
帳簿上の現金を2,000円増やす必要があるので、現金を借方に記入します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 2,000 | 現金過不足 | 2,000 |
このように、私は最初から「現金過不足は借方か貸方か」と考えるのではなく、帳簿上の現金を増やす必要があるのか、減らす必要があるのかから考えるようにしました。
※上記は差額が発見され、原因がまだ分かっていない場合の基本的な仕訳例です。
現金過不足の原因が判明した場合はどうする?
現金過不足の問題では、後から差額の原因が判明することもあります。
ここも、私が混乱しやすかった部分です。
例えば、先ほどの「現金が2,000円不足していたケース」で、後から通信費2,000円の記帳漏れが判明したとします。
差額を発見した時点では、次の仕訳をしていました。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金過不足 | 2,000 | 現金 | 2,000 |
その後、原因が通信費の記帳漏れだと判明したので、現金過不足を取り消して通信費に振り替えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 通信費 | 2,000 | 現金過不足 | 2,000 |
こうして考えると、最初に発生した差額と、その後の原因判明が別々の処理だと分かりやすくなります。
現金過不足は、原因が分かるまで一時的に使う勘定科目。
この役割を意識すると、仕訳の流れを整理しやすくなりました。
経過勘定と同じく「じっくり考える問題」にした
私は経過勘定も苦手でした。
前払いや未払いなど、前後の期間を整理して考えないと、すぐに混乱してしまいます。
そこで、現金過不足も同じように扱うことにしました。
ほかの仕訳と同じスピードで解こうとしない。
まず数字を書き出して、順番に考える。
「反射的に解く問題」と「手順を踏んで解く問題」を、自分の中で分けたのです。
現金過不足は、私にとって後者でした。
一見すると時間がかかる方法ですが、頭の中だけで考えて何度も迷うより、結果的に落ち着いて解けるようになりました。
瞬時に解けなくても、正確に判断できればいい
書き出す方法に変えてからも、現金過不足を一瞬で解けるようになったわけではありません。
問題文を読んで、帳簿残高と現金有高を書き出し、差額を確認してから仕訳する。
この手順は最後まで変わりませんでした。
それでも、以前のように借方と貸方で混乱することは減りました。
私にとって大切だったのは、速く解けるようになることより、正しい答えにたどり着けるようになることでした。
簿記3級の試験では時間配分も大切ですが、すべての仕訳を同じスピードで解く必要はないと思います。
苦手な問題に少し時間を使っても、ほかの問題で時間を確保できれば対応できます。
実際、私は電卓の操作にも不安がありました。
こちらの記事では、試験勉強で感じた電卓の練習不足について書いています。
簿記3級は83点で合格。苦手な仕訳があっても大丈夫だった
最終的に、私は日商簿記3級に83点で合格しました。
今回の集中学習期間は実質約15日間、勉強時間は約40〜45時間でした。ただし、以前にも簿記を勉強した経験があり、完全な初学者ではありません。
現金過不足は最後まで得意にはなりませんでした。
それでも、自分なりの解き方を決めたことで、苦手意識を抱えたままでも問題に取り組めるようになりました。
合格までの勉強法や教材、模試の点数の変化については、こちらの記事に詳しくまとめています。
まとめ|現金過不足は書き出して考えればいい
現金過不足が苦手だった私が実践したのは、とても単純な方法でした。
- 帳簿残高と現金有高を書き出す
- 実際の現金が多いのか、少ないのかを確認する
- 帳簿上の現金を増やすのか、減らすのか考える
- 借方・貸方を決めて仕訳する
これだけです。
現金過不足を最後まで瞬時に解けなかった私でも、書き出して整理することで落ち着いて対応できるようになりました。
簿記3級の勉強では、すべての問題を反射的に解けるようになる必要はありません。
苦手な問題があるなら、自分に合った手順を作ってみる。
速く解けないなら、書き出して正確に解けばいい。
これが、現金過不足に苦戦した私の結論です。
コメント